Kassenbuch
Mit dem Kassenbuch hältst du fest, wie viel Bargeld in deiner Kasse liegt: das Wechselgeld zu Beginn, Geld, das dazukommt oder in den Tresor geht, und das Zählen am Ende. Jede Buchung ist – wie ein Verkauf – ein eigener Beleg, den die Cloud-TSE signiert. So passt der Bargeldbestand im Kassenabschluss zu dem, was wirklich in der Kasse liegt.
Das Kassenbuch gibt es nur, wenn deine Organisation Bargeld annehmen darf: in der Betriebsart Alle Funktionen (in Deutschland mit aktiver Cloud-TSE) oder Alle Funktionen (Bestand). In den Betriebsarten Bargeldlos und Nur Bons ist der Menüpunkt ausgeblendet.
An der Kasse
Im Menü der Kasse auf Kassenbuch tippen. Arbeitet die Kasse mit Bedienungen, sieht den Menüpunkt nur, wer das Recht Kassenbuch hat – Schichtleitungen haben es. Oben steht der Soll-Bestand dieser Kasse: so viel Bargeld sollte jetzt in der Schublade liegen, dazu der letzte Kassensturz. Darunter siehst du, woraus er sich zusammensetzt (Anfangsbestand, Einlagen, Entnahmen, Barverkäufe, Bar-Erstattungen, Pfand-Auszahlungen, Trinkgeld-Auszahlungen, Wertmarken-Verkäufe und -Rücktausch, Differenzen) und die Buchungen heute. Zahlst du einer angestellten Bedienung Kartentrinkgeld bar aus, mindert das den Soll-Bestand der Schublade, aus der das Geld kommt. Bargeld aus dem Verkauf von Wertmarken erhöht den Soll-Bestand, ein Rücktausch mindert ihn; angenommene Marken selbst sind kein Bargeld und stehen nicht im Kassenbuch.
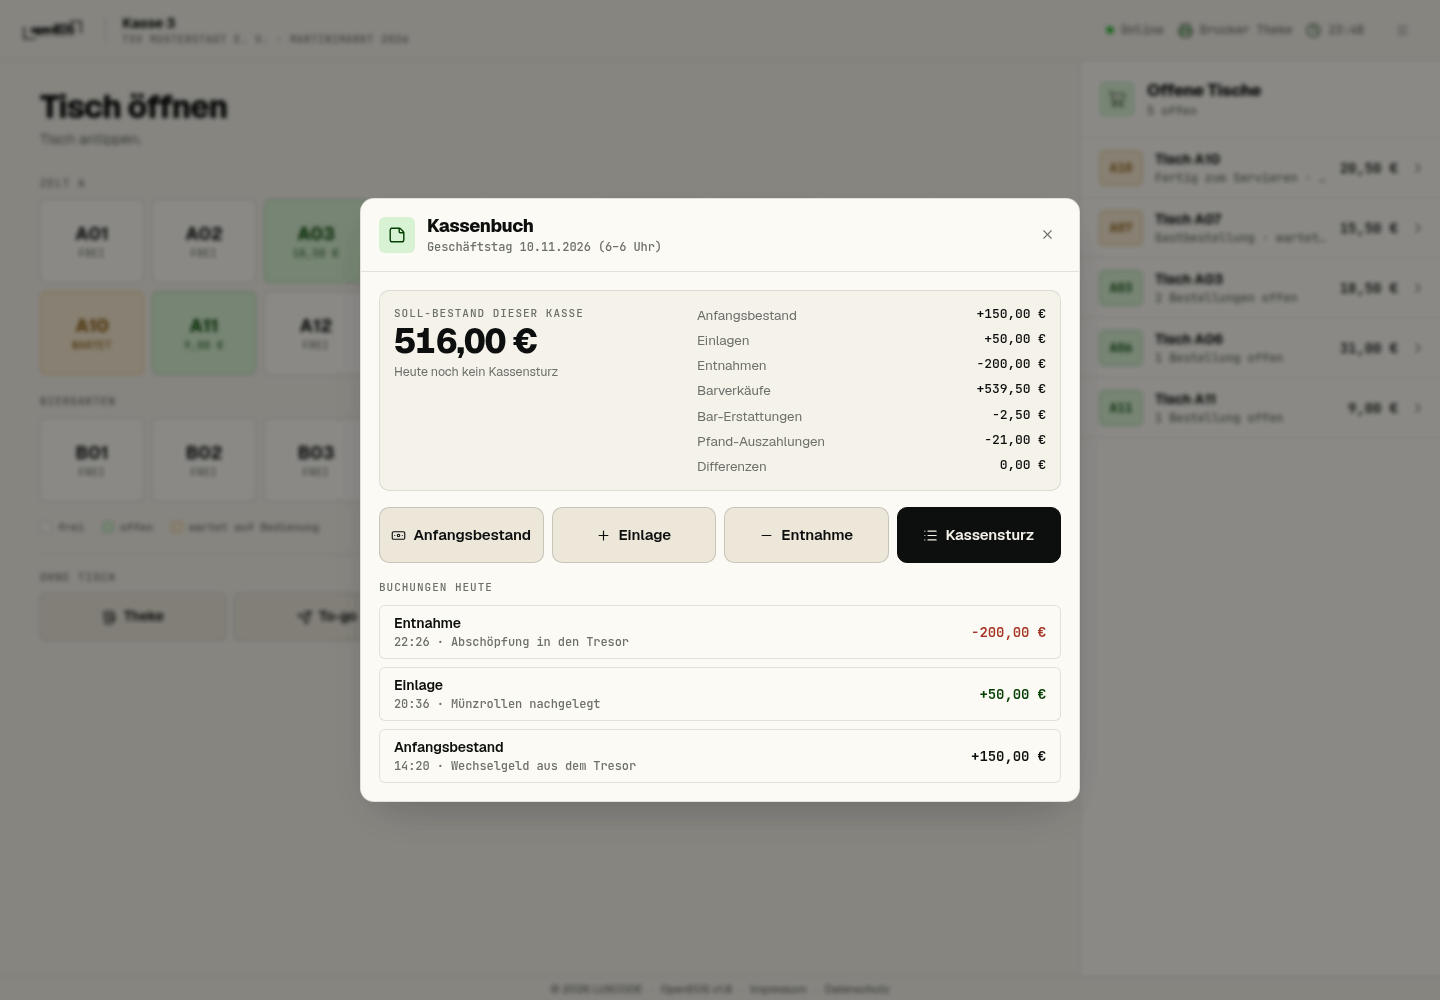
| Aktion | Wann | Was gebucht wird |
|---|---|---|
| Anfangsbestand | Zu Beginn, nur für Bargeld, das schon in der Kasse liegt – der Rest vom letzten Kassensturz. OpenEOS schlägt dafür den zuletzt gezählten Bestand vor. | Anfangsbestand („Restbestand Vorabschluss“) |
| Einlage | Bargeld kommt dazu, vor allem das Wechselgeld aus der Vereinskasse – zu Beginn und als Nachschub | Geldtransit „Wechselgeld aus Vereinskasse“ |
| Entnahme | Du schöpfst ab und bringst Geld in die Vereinskasse, den Tresor oder zur Bank | Geldtransit „Abschöpfung an Vereinskasse“ |
| Kassensturz | Am Ende oder zwischendurch: du zählst die Kasse | die Differenz zwischen gezählt und Soll |
Holst du vor dem Fest Wechselgeld aus der Vereinskasse, buchst du es als Einlage, nicht als Anfangsbestand. Der Anfangsbestand ist nach der DSFinV-K nur das Bargeld, das bei der Eröffnung schon in der Kasse liegt; alles, was hineinkommt oder hinausgeht, ist ein Geldtransit zwischen Vereinskasse und Festkasse. Eine Privateinlage gibt es bei einem Verein nicht. Als Gegenbeleg dient das Kassenbuch eures Schatzmeisters: Dort steht dieselbe Summe als Ausgabe bzw. Eingang der Vereinskasse. Buchungen von vor November 2026 bleiben gültig.
So geht's:
- Die Aktion antippen.
- Den Betrag über den Ziffernblock eingeben (immer positiv). Beim Kassensturz gibst du den Gezählten Bestand ein; die Kasse zeigt dir den Soll-Bestand und sofort, ob die Kasse stimmt oder es einen Überschuss bzw. Fehlbetrag gibt. Die Abweichung wird als „Differenz Soll/Ist“ gebucht.
- Optional eine Notiz eintragen, z. B. „Wechselgeld für Zelt A“.
- Auf Anfangsbestand buchen, Einlage buchen, Entnahme buchen bzw. Kassensturz buchen tippen. Die Buchung steht in der Liste, mit Beleg-Nr. und TSE-Status.
Der Soll-Bestand gilt für dieses Gerät (seine Schublade). Arbeitet ihr mit mehreren Kassen, zählt jede ihre eigene.
Stimmt die gezählte Summe genau, wird nur der Kassensturz festgehalten – ein Beleg entsteht dann nicht.
In der Verwaltung
Als Admin siehst du unter Kassenbuch in der Seitenleiste den Kassenbestand eines Geschäftstags (6 bis 6 Uhr): den Soll-Bestand ganze Kasse, den Bestand Je Gerät und alle Buchungen mit Zeit, Gerät, Art, Betrag, Gezählt / Soll, Notiz und Bediener. Unter Geschäftstag wechselst du zu einem früheren Tag, Heute führt zurück.
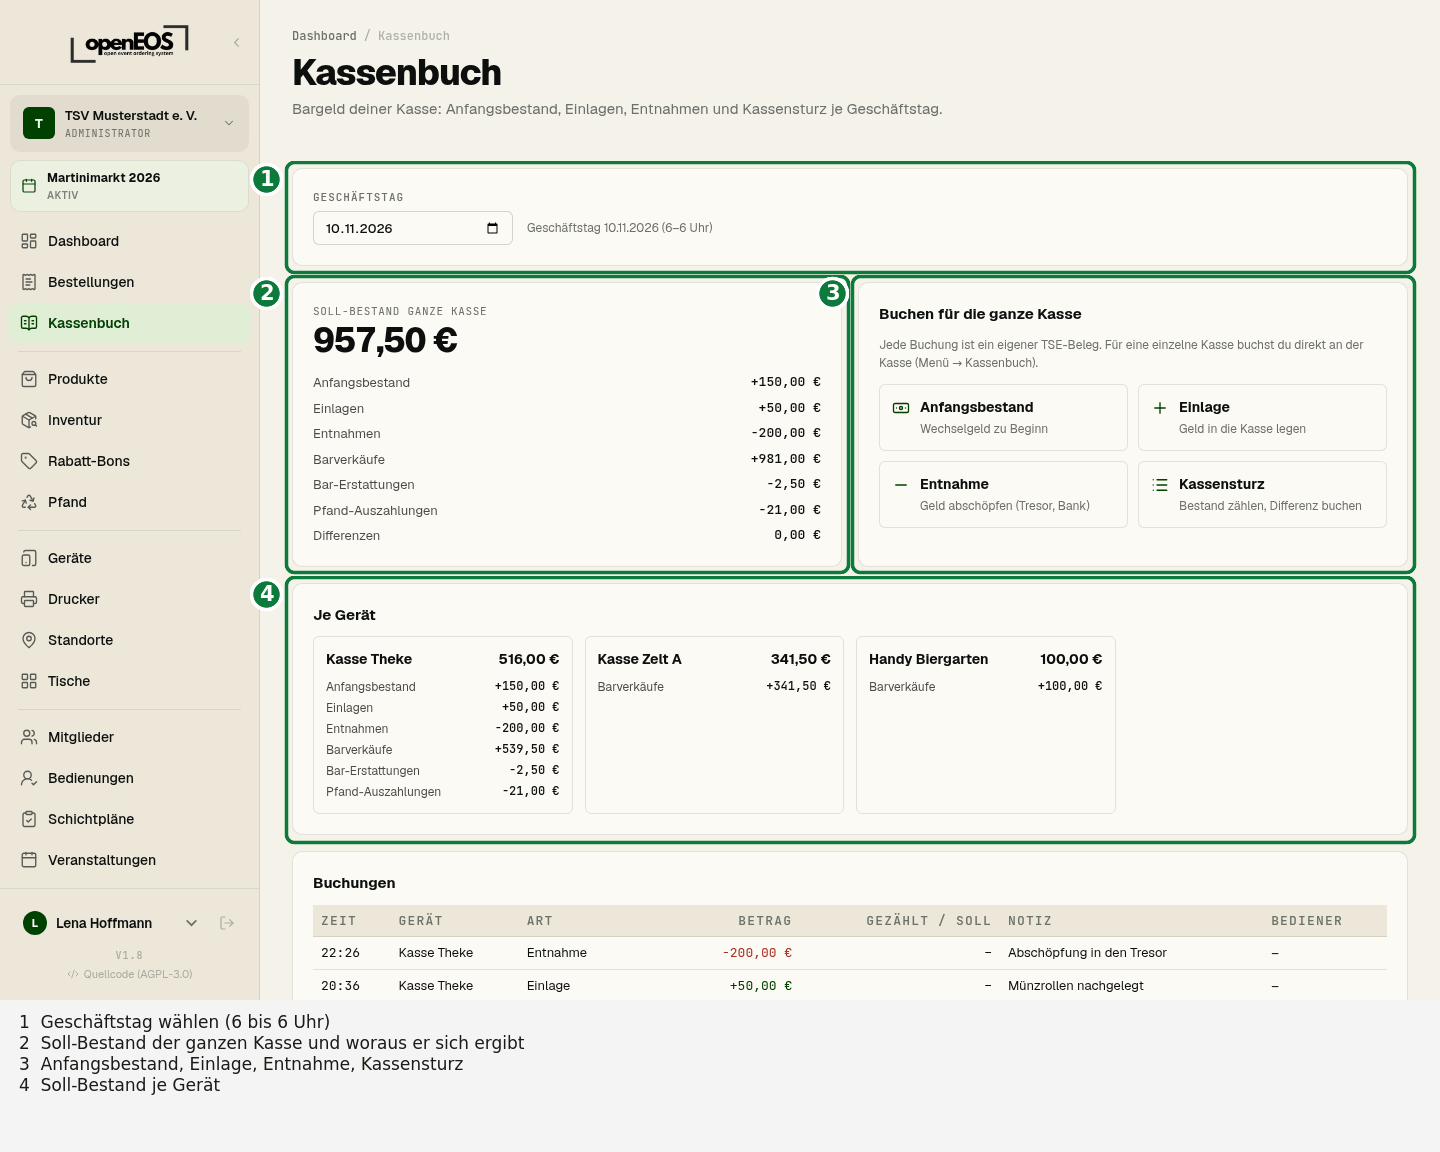
Unter Buchen für die ganze Kasse buchst du dort auch für die ganze Kasse, z. B. wenn das Geld am Abend gesammelt in den Tresor geht. Gebucht wird immer für den laufenden Geschäftstag. Für eine einzelne Kasse buchst du direkt an der Kasse.
Typischer Festtag
- Vor dem Öffnen: Liegt vom letzten Mal noch Geld in der Kasse, den Anfangsbestand buchen (OpenEOS schlägt den zuletzt gezählten Betrag vor). Das Wechselgeld aus der Vereinskasse als Einlage buchen.
- Während des Festes: Bei viel Bargeld Entnahme buchen und das Geld in den Tresor bzw. die Vereinskasse bringen. Braucht eine Kasse Kleingeld, Einlage buchen.
- Am Ende: Kasse zählen, Kassensturz buchen, dann das Geld per Entnahme an die Vereinskasse abschöpfen. Bleibt ein Rest in der Kasse, ist er beim nächsten Mal der Anfangsbestand.
Der Kassenabschluss des Tages entsteht danach automatisch – siehe Kassen-Nachschau.
Das ist keine Steuerberatung. Wie ihr Bargeld zählt und dokumentiert, legt ihr in eurer Kassenanweisung bzw. Verfahrensdokumentation fest; frag im Zweifel deine Steuerberatung.